Budúci dôchodok si treba plánovať už dnes. Investovanie môže pomôcť nahradiť príjem po skončení produktívneho veku
Výplata pokrýva dnešné potreby, no čo bude financovať naše plány, keď prestaneme pracovať? Na dôchodku pritom žijeme v priemere takmer 18 rokov. Ako počas tohto obdobia myslieť aj na budúci ...
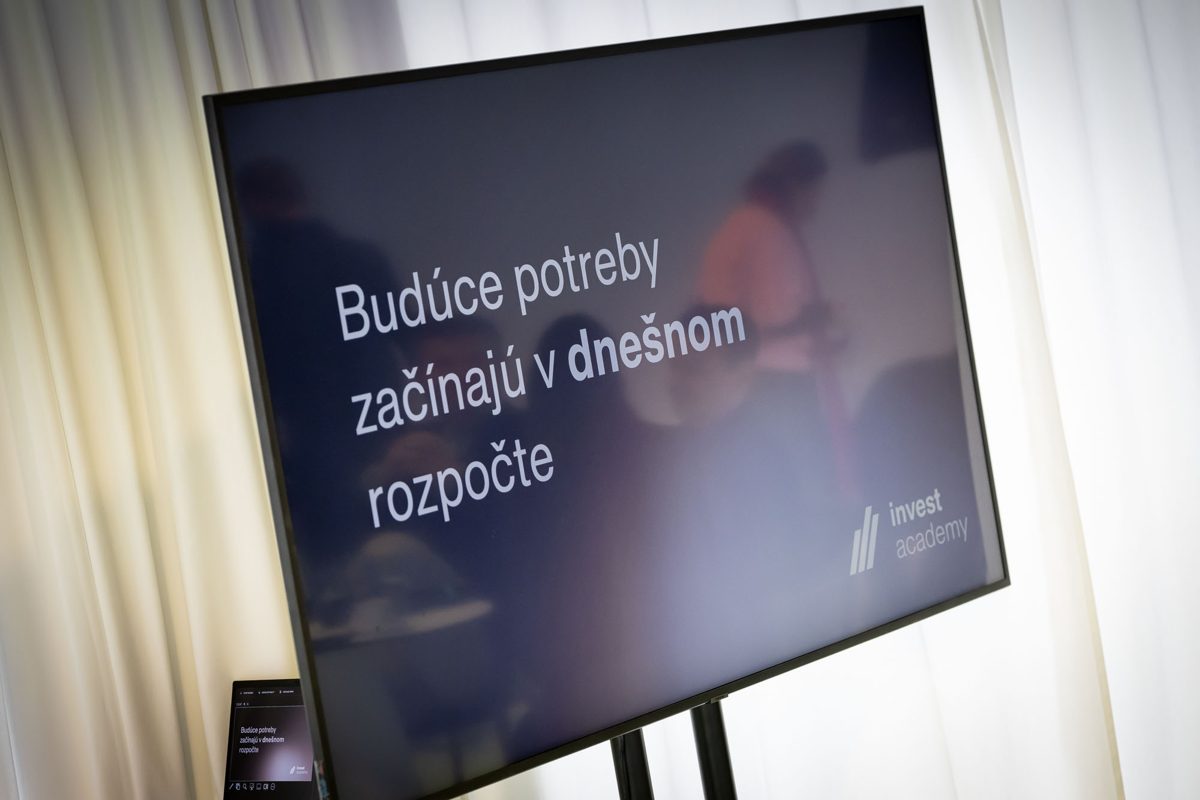
19.11.2026 (SITA.sk) - Výplata pokrýva dnešné potreby, no čo bude financovať naše plány, keď prestaneme pracovať?
Na dôchodku pritom žijeme v priemere takmer 18 rokov. Ako počas tohto obdobia myslieť aj na budúci príjem a akú úlohu môže zohrávať investovanie? Bezplatná vzdelávacia platforma Invest AcademyTB od Tatra banky pomáha zrozumiteľne vysvetliť, ako prepojiť dnešné finančné rozhodnutia s budúcimi potrebami od plnenia životných plánov až po prípravu na dôchodok.
Každý mesiac potrebujeme zaplatiť bývanie, nakúpiť a postarať sa o rodinu. Zároveň máme aj plány, ktoré presahujú najbližšiu výplatu. Chceme podporiť deti, vytvoriť si rezervu, cestovať, plniť si sny alebo si aj na dôchodku udržať životnú úroveň. Práve preto sa oplatí myslieť na budúce výdavky s predstihom. To, čo si dnes dokážeme odložiť a investovať, nám totiž môže v budúcnosti pomôcť financovať naše plány a zvládnuť väčšie životné výdavky s väčšou istotou.
Pred prvou investíciou si najskôr spočítajme, koľko zarábame, koľko míňame a koľko si môžeme odložiť. "Pri investovaní nerozhoduje iba výška prvej sumy, ale najmä čas, pravidelnosť a zvolená stratégia. Aj menšie čiastky môžu pri dlhom horizonte vytvoriť významný kapitál," hovorí Marek Prokopec, dlhoročný odborník na investovanie, riaditeľ Tatra Asset Management a hlavná tvár platformy Invest AcademyTB.
Jedným z dlhodobých finančných cieľov investovania je zabezpečenie sa na dôchodok. Na dôchodku by sme mali mať k dispozícii 70 až 80 percent svojho pracovného príjmu. Toto pravidlo vychádza z faktu, že s prácou sú spojené niektoré náklady. Najmä na dochádzku do zamestnania, oblečenie a stravu mimo domu. Okrem toho už pravdepodobne väčšina nebude splácať hypotéku.
Novopriznaný dôchodok na Slovensku však dnes dosahuje len 69,4 percenta čistej mzdy a v roku 2040 môže pri priemerne zarábajúcich klesnúť na 40 až 50 percent. Za týmto vývojom stojí najmä nepriaznivá demografia. Navyše, v starobe môžeme stráviť podstatne viac rokov, než si dnes uvedomujeme. Dnešný 40-ročný Slovák má totiž až 84-percentnú šancu dožiť sa 65 rokov, u žien je to až 92 percent. *
"Pri plánovaní dôchodku je dôležité pozerať sa nielen na to, koľko budeme dostávať od štátu, ale aj na to, ako dlho budeme z dôchodku žiť. Demografický vývoj naznačuje, že obdobie na dôchodku môže byť dlhé a samotný priebežný systém bude pod čoraz väčším tlakom. Vlastné úspory preto nie sú nadštandardom, ale dôležitou súčasťou prípravy na starobu," hovorí Vladimír Baláž, ekonóm Prognostického ústavu SAV.
Zabezpečenie na dôchodok patrí medzi hlavné dôvody, pre ktoré sa ľudia rozhodnú investovať. V prieskume Tatra banky* ho uvádza až 85 % investorov. Tento motív je pritom výraznejší u ľudí s čistým mesačným príjmom nad 1 500 eur v porovnaní s tými, ktorí zarábajú menej.
Príprava na dôchodok pritom nie je témou iba starších generácií. Až 84 % investorov z generácie Z uvádza finančné zabezpečenie na dôchodok ako jeden z dôvodov, pre ktoré začali investovať. V generácii Y je to 83 % a v generácii X dokonca 88 %. Príprava na obdobie po skončení aktívneho pracovného života tak patrí medzi významné investičné motivácie naprieč generáciami.
Zároveň z prieskumu o investovaní tiež vyplýva, že investori sa na svoje finančné zabezpečenie v dôchodku pozerajú optimistickejšie než ľudia, ktorí neinvestujú. Viac ako polovica investorov (55 %) totiž verí, že ich finančná situácia na dôchodku bude lepšia ako u väčšiny ľudí. Medzi neinvestormi má takýto názor iba 34 % respondentov.
Investovanie môže na začiatku pôsobiť komplikovane. Tatra banka prináša Invest AcademyTB. Toto bezplatné vzdelávanie má za cieľ ľuďom pomôcť porozumieť vlastným peniazom a investovaniu, aby sa vedeli informovane rozhodnúť aj vtedy, keď s investovaním nemajú žiadne skúsenosti. Prvým krokom tak nemusí byť investované euro, ale hodina venovaná vlastným peniazom.
Invest AcademyTB je bezplatná vzdelávacia platforma Tatra banky zameraná na zvyšovanie finančnej gramotnosti, prekonávanie bariér pri spravovaní osobných financií a odbúravanie mýtov spojených s investovaním. Prostredníctvom krátkych videí v 9 základných témach ukazuje, ako si vybudovať zdravý vzťah k peniazom a postupne zhodnocovať svoje úspory. Je otvorená pre každého, nielen pre klientov banky – stačí sa zaregistrovať.
Viac informácií nájdete na stránke www.tatrabanka.sk/investacademy.
Uvedené informácie majú výlučne informatívny charakter, nepredstavujú investičné poradenstvo ani investičné odporúčanie. S investovaním je spojené riziko. Návratnosť investovaných prostriedkov nie je zaručená. Pred investovaním si pozorne preštudujte informácie o rizikách a produktovú dokumentáciu.
*Časť uvedených informácií pochádza z prieskumu agentúry Go4insight, Investovanie na Slovensku 2025, realizovaného na reprezentatívnej vzorke 6 000 respondentov – populácia Slovenskej republiky vo veku 15 až 79 rokov v priebehu roka 2025.
Časť uvedených informácií pochádza z kvantitatívneho prieskumu agentúry Ipsos Investovanie na Slovensku realizovaného exkluzívne pre Tatra banku na vzorke 1 522 respondentov vo veku 18 až 65 rokov v roku 2025.
Demografické a dôchodkové údaje a modelové výpočty pochádzajú z prezentácie Vladimíra Baláža (Prognostický ústav SAV) Dôchodok ako náhrada príjmu v starobe, ktorá vychádza z údajov ŠÚ SR, Infostatu – Výskumného demografického centra, OECD a Sociálnej poisťovne.
Informačný servis
Zdroj: SITA.sk - Budúci dôchodok si treba plánovať už dnes. Investovanie môže pomôcť nahradiť príjem po skončení produktívneho veku © SITA Všetky práva vyhradené.
Na dôchodku pritom žijeme v priemere takmer 18 rokov. Ako počas tohto obdobia myslieť aj na budúci príjem a akú úlohu môže zohrávať investovanie? Bezplatná vzdelávacia platforma Invest AcademyTB od Tatra banky pomáha zrozumiteľne vysvetliť, ako prepojiť dnešné finančné rozhodnutia s budúcimi potrebami od plnenia životných plánov až po prípravu na dôchodok.
Každý mesiac potrebujeme zaplatiť bývanie, nakúpiť a postarať sa o rodinu. Zároveň máme aj plány, ktoré presahujú najbližšiu výplatu. Chceme podporiť deti, vytvoriť si rezervu, cestovať, plniť si sny alebo si aj na dôchodku udržať životnú úroveň. Práve preto sa oplatí myslieť na budúce výdavky s predstihom. To, čo si dnes dokážeme odložiť a investovať, nám totiž môže v budúcnosti pomôcť financovať naše plány a zvládnuť väčšie životné výdavky s väčšou istotou.
Pred prvou investíciou si najskôr spočítajme, koľko zarábame, koľko míňame a koľko si môžeme odložiť. "Pri investovaní nerozhoduje iba výška prvej sumy, ale najmä čas, pravidelnosť a zvolená stratégia. Aj menšie čiastky môžu pri dlhom horizonte vytvoriť významný kapitál," hovorí Marek Prokopec, dlhoročný odborník na investovanie, riaditeľ Tatra Asset Management a hlavná tvár platformy Invest AcademyTB.
Koľko si nasporím a ako dlho z toho budem žiť?
Jedným z dlhodobých finančných cieľov investovania je zabezpečenie sa na dôchodok. Na dôchodku by sme mali mať k dispozícii 70 až 80 percent svojho pracovného príjmu. Toto pravidlo vychádza z faktu, že s prácou sú spojené niektoré náklady. Najmä na dochádzku do zamestnania, oblečenie a stravu mimo domu. Okrem toho už pravdepodobne väčšina nebude splácať hypotéku.
Novopriznaný dôchodok na Slovensku však dnes dosahuje len 69,4 percenta čistej mzdy a v roku 2040 môže pri priemerne zarábajúcich klesnúť na 40 až 50 percent. Za týmto vývojom stojí najmä nepriaznivá demografia. Navyše, v starobe môžeme stráviť podstatne viac rokov, než si dnes uvedomujeme. Dnešný 40-ročný Slovák má totiž až 84-percentnú šancu dožiť sa 65 rokov, u žien je to až 92 percent. *
"Pri plánovaní dôchodku je dôležité pozerať sa nielen na to, koľko budeme dostávať od štátu, ale aj na to, ako dlho budeme z dôchodku žiť. Demografický vývoj naznačuje, že obdobie na dôchodku môže byť dlhé a samotný priebežný systém bude pod čoraz väčším tlakom. Vlastné úspory preto nie sú nadštandardom, ale dôležitou súčasťou prípravy na starobu," hovorí Vladimír Baláž, ekonóm Prognostického ústavu SAV.
Dôchodok patrí medzi investičné motivácie naprieč generáciami
Zabezpečenie na dôchodok patrí medzi hlavné dôvody, pre ktoré sa ľudia rozhodnú investovať. V prieskume Tatra banky* ho uvádza až 85 % investorov. Tento motív je pritom výraznejší u ľudí s čistým mesačným príjmom nad 1 500 eur v porovnaní s tými, ktorí zarábajú menej.
Príprava na dôchodok pritom nie je témou iba starších generácií. Až 84 % investorov z generácie Z uvádza finančné zabezpečenie na dôchodok ako jeden z dôvodov, pre ktoré začali investovať. V generácii Y je to 83 % a v generácii X dokonca 88 %. Príprava na obdobie po skončení aktívneho pracovného života tak patrí medzi významné investičné motivácie naprieč generáciami.
Zároveň z prieskumu o investovaní tiež vyplýva, že investori sa na svoje finančné zabezpečenie v dôchodku pozerajú optimistickejšie než ľudia, ktorí neinvestujú. Viac ako polovica investorov (55 %) totiž verí, že ich finančná situácia na dôchodku bude lepšia ako u väčšiny ľudí. Medzi neinvestormi má takýto názor iba 34 % respondentov.
Investovanie môže na začiatku pôsobiť komplikovane. Tatra banka prináša Invest AcademyTB. Toto bezplatné vzdelávanie má za cieľ ľuďom pomôcť porozumieť vlastným peniazom a investovaniu, aby sa vedeli informovane rozhodnúť aj vtedy, keď s investovaním nemajú žiadne skúsenosti. Prvým krokom tak nemusí byť investované euro, ale hodina venovaná vlastným peniazom.
O platforme Invest AcademyTB
Invest AcademyTB je bezplatná vzdelávacia platforma Tatra banky zameraná na zvyšovanie finančnej gramotnosti, prekonávanie bariér pri spravovaní osobných financií a odbúravanie mýtov spojených s investovaním. Prostredníctvom krátkych videí v 9 základných témach ukazuje, ako si vybudovať zdravý vzťah k peniazom a postupne zhodnocovať svoje úspory. Je otvorená pre každého, nielen pre klientov banky – stačí sa zaregistrovať.
Viac informácií nájdete na stránke www.tatrabanka.sk/investacademy.
Upozornenie
Uvedené informácie majú výlučne informatívny charakter, nepredstavujú investičné poradenstvo ani investičné odporúčanie. S investovaním je spojené riziko. Návratnosť investovaných prostriedkov nie je zaručená. Pred investovaním si pozorne preštudujte informácie o rizikách a produktovú dokumentáciu.
*Časť uvedených informácií pochádza z prieskumu agentúry Go4insight, Investovanie na Slovensku 2025, realizovaného na reprezentatívnej vzorke 6 000 respondentov – populácia Slovenskej republiky vo veku 15 až 79 rokov v priebehu roka 2025.
Časť uvedených informácií pochádza z kvantitatívneho prieskumu agentúry Ipsos Investovanie na Slovensku realizovaného exkluzívne pre Tatra banku na vzorke 1 522 respondentov vo veku 18 až 65 rokov v roku 2025.
Demografické a dôchodkové údaje a modelové výpočty pochádzajú z prezentácie Vladimíra Baláža (Prognostický ústav SAV) Dôchodok ako náhrada príjmu v starobe, ktorá vychádza z údajov ŠÚ SR, Infostatu – Výskumného demografického centra, OECD a Sociálnej poisťovne.
Informačný servis
Zdroj: SITA.sk - Budúci dôchodok si treba plánovať už dnes. Investovanie môže pomôcť nahradiť príjem po skončení produktívneho veku © SITA Všetky práva vyhradené.
©2005-2026 Denník 24hodin